Mercredi 20 mars, Me Pierre-Antoine Montel a répondu aux questions des auditeurs sur France Bleu Gironde.

Mercredi 20 mars, Me Pierre-Antoine Montel a répondu aux questions des auditeurs sur France Bleu Gironde.
La gestion d’une succession peut parfois s’avérer complexe pour les héritiers et le mandat à effet posthume offre un véritable outil de prévoyance.
Ce mandat, régi par les articles 812 à 812-7 du Code civil, issu de la loi du 23 juin 2006 portant réforme des successions et des libéralités, est un mandat d’anticipation. Contrairement au mandat de protection future qui s’applique au cours de la vie du mandant, le mandat à effet posthume permet à une personne de désigner de son vivant, un ou plusieurs mandataires, personnes physiques ou morales, qui seront chargés après son décès, d’administrer ou de gérer, tout ou partie du patrimoine successoral pour le compte et dans l’intérêt d’un ou plusieurs héritiers. Le mandat à effet posthume est fondé sur la confiance qu’accorde le mandant à une personne afin qu’elle gère les biens, sans transfert de propriété, à l’instar de la fiducie ou du trust. C’est une option intéressante notamment pour le chef d’entreprise qui souhaite assurer la continuité de son activité professionnelle après sa mort.
QUELLES SONT LES CONDITIONS POUR ÉTABLIR UN MANDAT À EFFET POSTHUME ?
Le mandat à effet posthume est soumis à des conditions strictes. Il s’agit d’un contrat solennel qui doit obligatoirement être reçu par un notaire. Ce mandat n’est valable que s’il est justifié par un intérêt sérieux et légitime au regard de la personne de l’héritier (notamment en présence d’un mineur ou d’un majeur protégé) ou du patrimoine successoral (notamment en présence d’une entreprise à transmettre). Cet intérêt doit être précisément motivé.
Le mandat est en principe gratuit ; toutefois une rémunération du mandataire peut être prévue. Cette rémunération peut correspondre à une part des revenus perçus par la succession ou prendre la forme d’un capital. Toutefois, si la rémunération du mandataire est considérée comme excessive, les héritiers peuvent en demander la révision en justice. Une fois le mandat conclu, il doit être accepté du vivant du mandant, et non révoqué par l’un ou l’autre avant la mort de ce dernier.
QUI PEUT ÊTRE MANDATAIRE ?
Le mandataire doit être une personne physique ou morale, de confiance, capable d’accomplir les tâches qui lui sont confiées. Le mandataire désigné ne peut pas être le notaire chargé de la succession. En revanche, il peut être un héritier, un associé d’une société ou toute autre personne capable d’administrer au mieux la succession.
Le mandataire doit jouir de sa pleine capacité civile et ne pas être frappé d’une interdiction de gérer lorsque des biens professionnels sont compris dans le patrimoine successoral. Il doit être accepté par le mandataire du vivant du mandant et doit mentionner précisément le motif pour lequel il a été donné.
QUELLE EST LA DURÉE DU MANDAT ?
La durée du mandat est de 2 ans, prorogeable une ou plusieurs fois par le juge. Le mandat peut être donné pour une durée de 5 ans, prorogeable dans les mêmes conditions, en raison de l’inaptitude, de l’âge du ou des héritiers, ou de la nécessité de gérer des biens professionnels.
QUELS SONT LES AVANTAGES DU MANDAT À EFFET POSTHUME ?
Le mandat à effet posthume permet, au moment où la personne est encore en pleine possession de ses moyens, de désigner un ou plusieurs mandataires afin de gérer son entreprise ou ses biens privés. Le mandat prend effet au décès du mandant et a pour conséquence de priver provisoirement les héritiers de l’exercice de leurs droits.
S’agissant du chef d’entreprise, son activité peut se retrouver paralysée en attendant le règlement de la succession ou de la nomination d’un nouveau dirigeant. L’activité économique de l’entreprise nécessite des prises de décisions rapides. Une telle paralysie peut mettre en cause la survie de la société. De plus, si rien n’est préparé, des conflits peuvent naître entre les héritiers. Le mandat à effet posthume offre une solution efficace afin de permettre au dirigeant de planifier et anticiper sa succession, tout en évitant les conflits entre héritiers, et de pérenniser l’entreprise.
QUELLES SONT LES MISSIONS DU MANDATAIRE ?
Les pouvoirs du mandataire sont limités aux actes d’administration et de gestion courante tels que la conclusion et la résiliation des baux, la réalisation des travaux sur un bien immobilier etc. Il peut également prendre des actes de disposition relatifs à des mesures de conservation provisoires. Ce sont en principe des actes dictés par l’urgence et l’intérêt des héritiers.
Le mandat doit préciser le périmètre d’action du mandataire. Il doit être clairement défini et précis quant à la durée et à l’étendue du mandat. Ainsi le mandant pourra confier au mandataire uniquement son entreprise ou tout ou partie de la gestion de ses biens privés tels que comptes titres, contrats d’assurance-vie ou immobilier locatif. Il est également possible de désigner un mandataire pour l’entreprise et un autre pour ses biens privés.
Toutefois, les prérogatives du mandataire seront différentes selon que le mandant possède une entreprise individuelle ou une société. Dans le cadre d’une entreprise individuelle, le mandataire aura la qualité d’exploitant, c’est-à-dire tous les attributs du chef d’entreprise individuelle. Dans le cadre d’une société, la mission du mandataire portera sur les droits sociaux. Dans cette hypothèse, il participera et votera aux assemblées générales de l’entreprise, approuvera les comptes, affectera les résultats et décidera de la distribution des dividendes.
Le mandat peut aussi conférer plus de pouvoirs au mandataire. Ce dernier pourra prendre la direction de la société en sollicitant une assemblée générale des associés, afin de se faire nommer nouveau gérant, directeur général ou président. Toutefois, afin de permettre la désignation du mandataire et d’éviter que la société se retrouve dans une situation de blocage préjudiciable à son fonctionnement, les statuts de la société devront être adaptés. Enfin, il est à noter que chaque année et en fin de mandat, le mandataire doit rendre compte de sa gestion aux héritiers intéressés ou à leurs représentants et doit les informer de l’ensemble des actes accomplis.
PEUT-ON RÉVOQUER LE MANDAT ?
Le mandat à effet posthume peut être révoqué à tout moment avant la mort de la personne qui l’a établi. Au décès du mandant, le mandataire peut également renoncer à poursuivre sa mission. Il cessera ses fonctions trois mois après avoir notifié sa décision aux héritiers intéressés ou à leurs représentants. Le mandat peut prendre fin par suite du décès ou de la mise sous protection du mandataire personne physique, ou suite à la dissolution du mandataire personne morale. Les héritiers ou les créanciers de la personne décédée, peuvent demander la révocation du mandat, notamment en cas d’absence ou de disparition de l’intérêt sérieux et légitime ou compte tenu de la mauvaise exécution par le mandataire de sa mission. Dans cette hypothèse, le mandataire rémunéré peut être tenu de restituer tout ou partie des sommes perçues. Le mandat peut cesser également en cas de décès de l’héritier concerné ou si ce dernier fait l’objet d’une mesure de protection. Enfin, le mandat s’arrête automatiquement en cas d’aliénation par les héritiers des biens mentionnés dans le mandat ou en présence d’un nouveau mandat conventionnel signé entre les héritiers et le mandataire titulaire du mandat à effet posthume.
Comme chaque année, les notaires girondins vous dévoilent l’intégralité des chiffres de l’immobilier en Gironde. Cette année nous vous proposons de revivre l’évènement grâce à une captation en direct de cette conférence de presse.
Découvrez ci-dessous les synthèses par secteur :
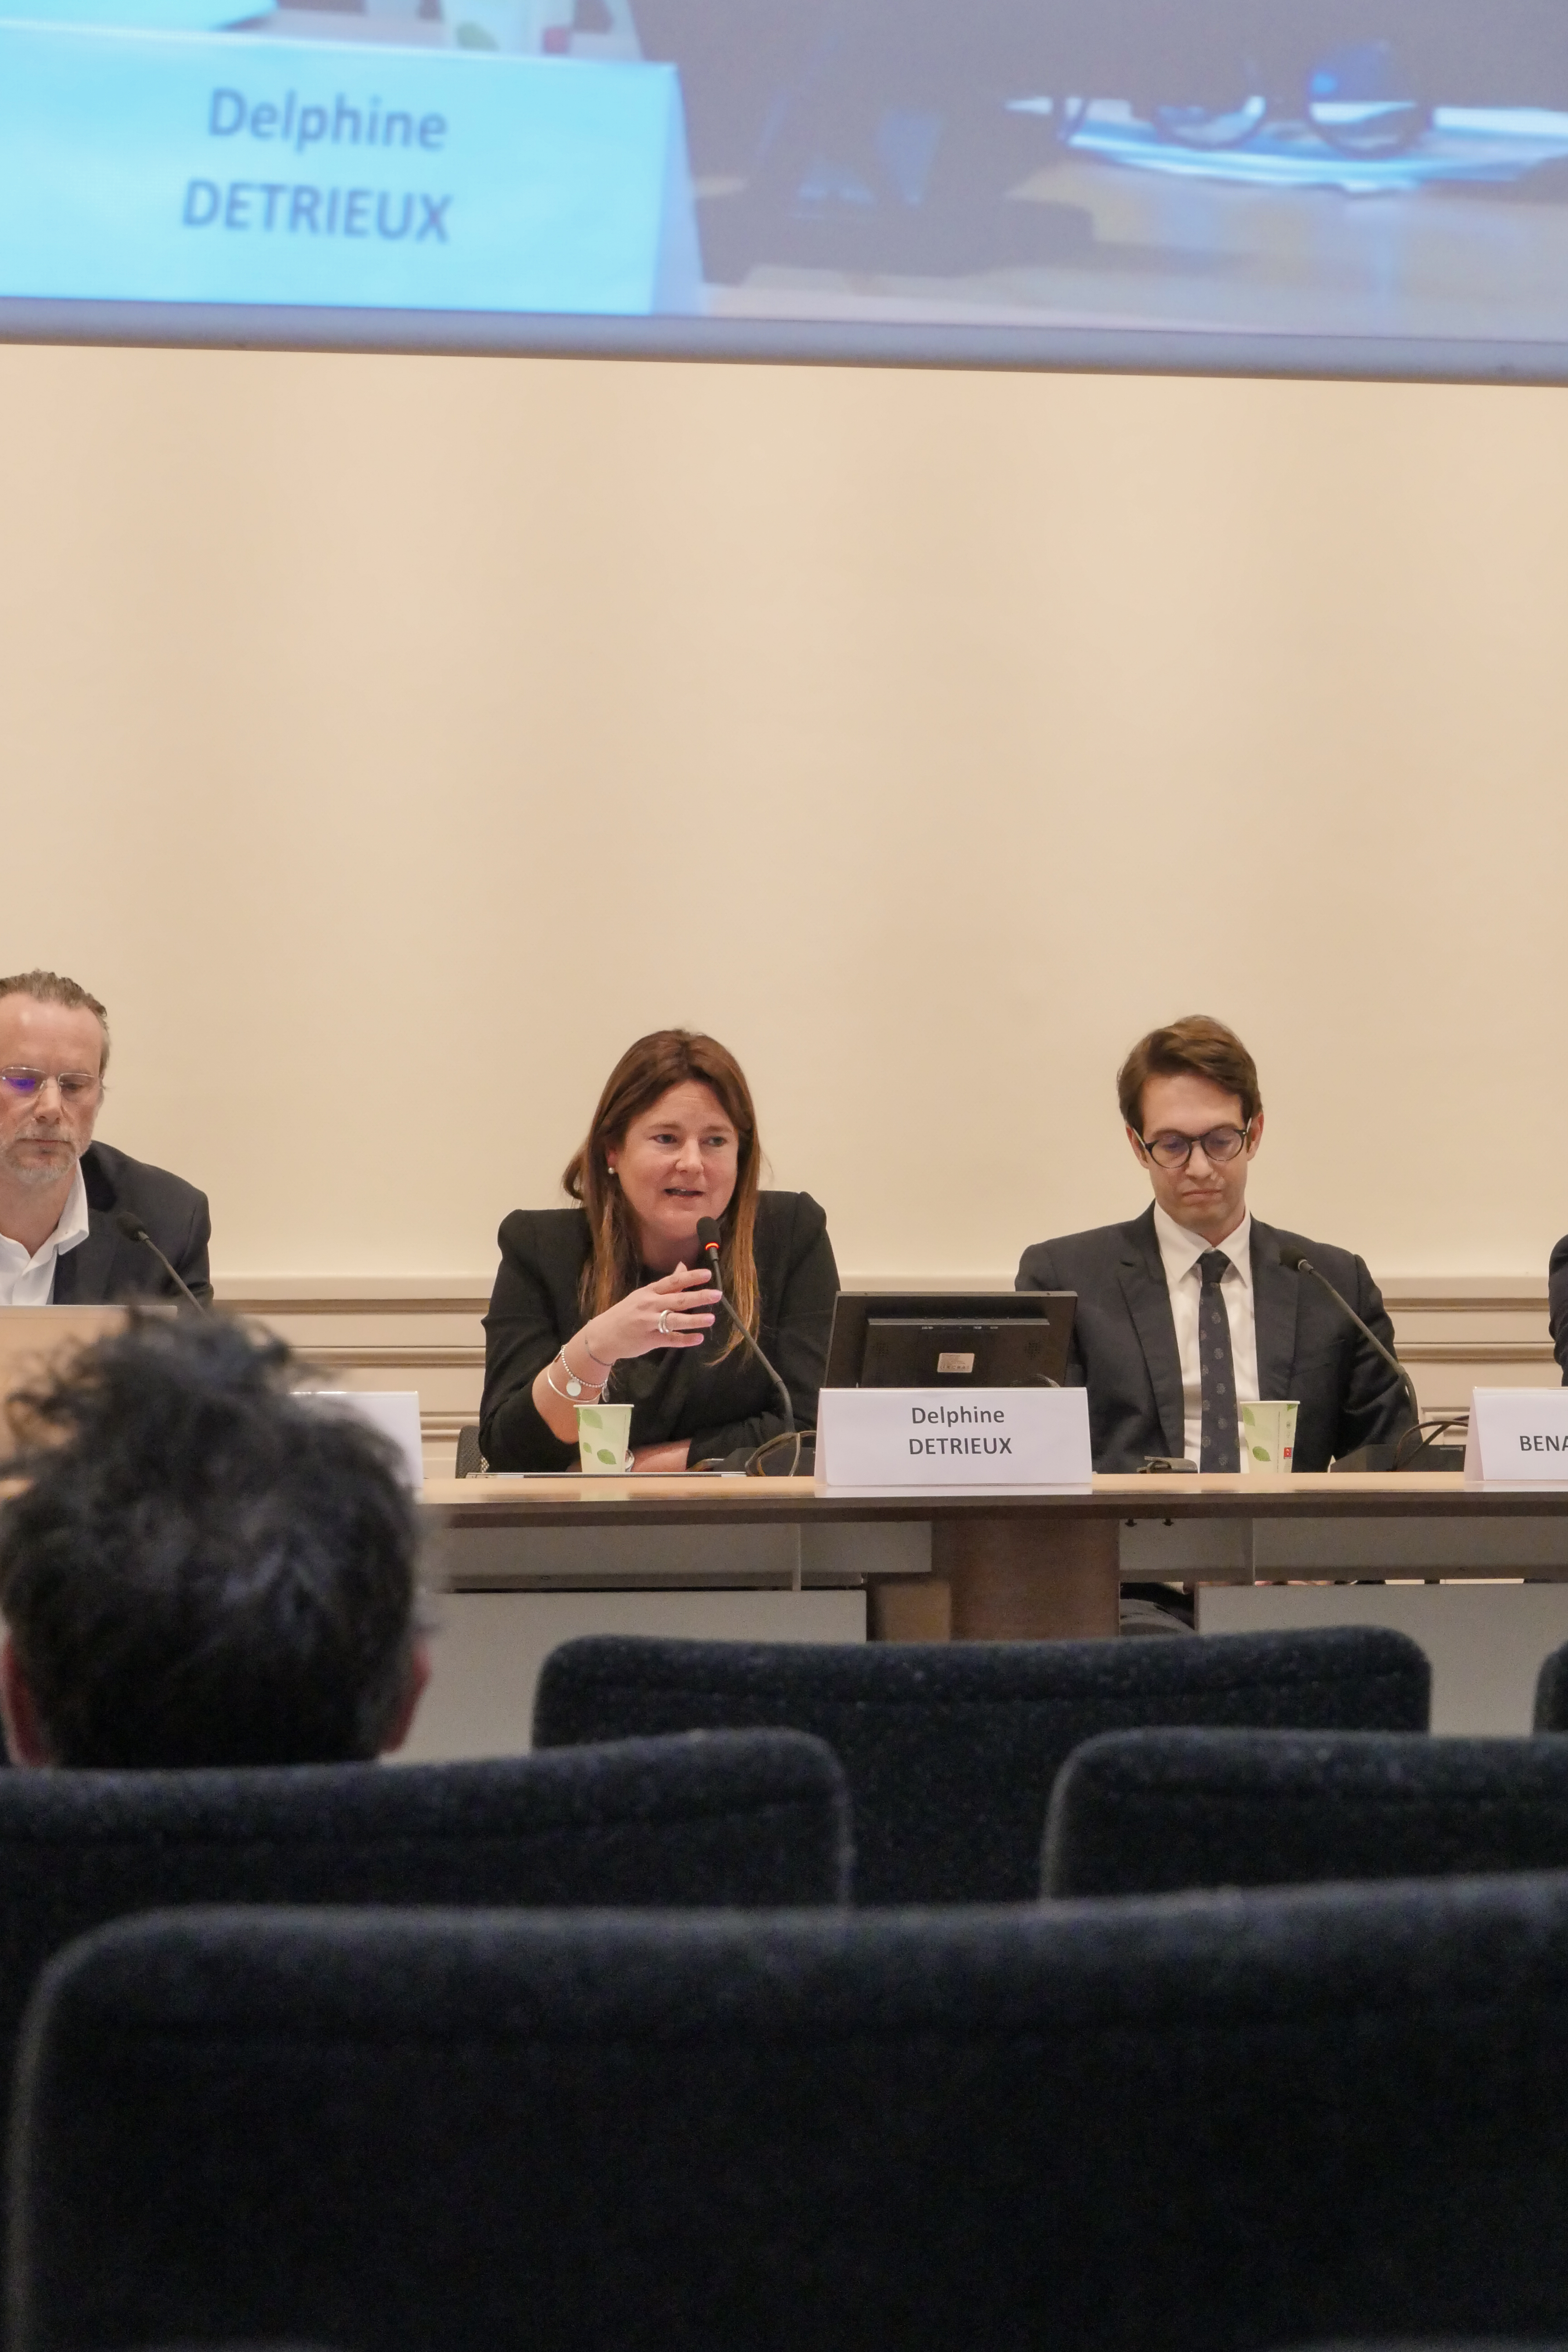
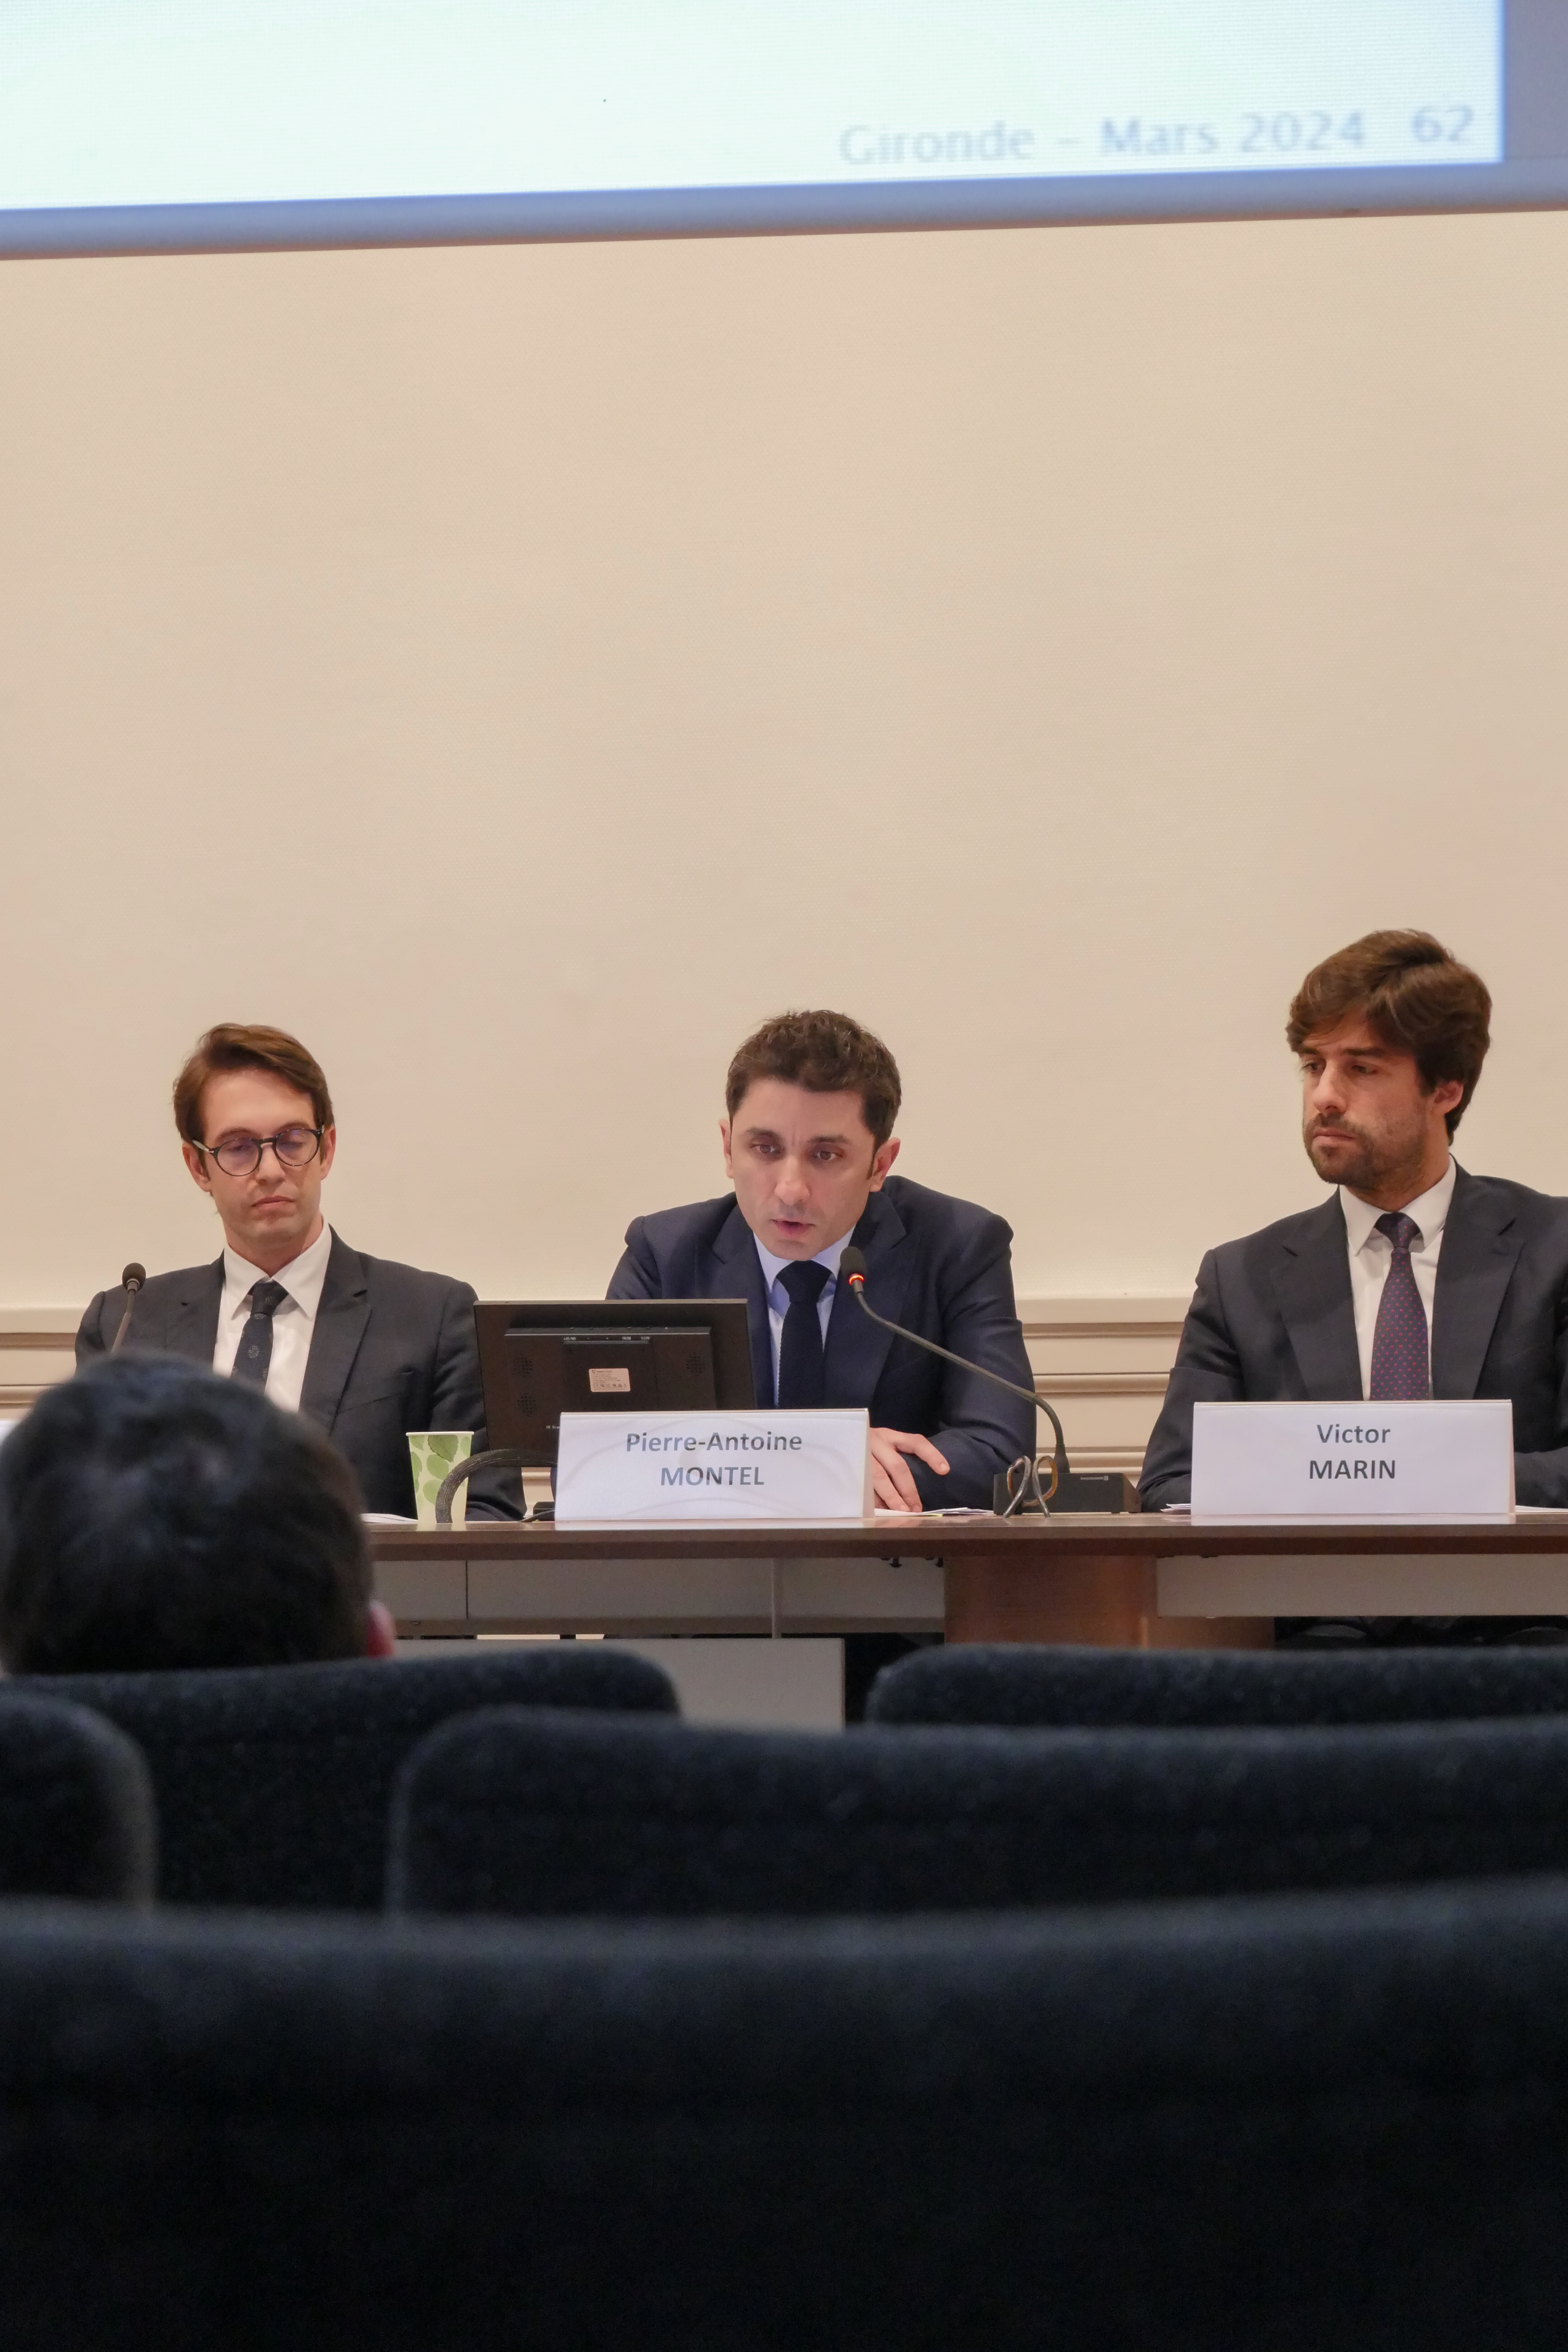
La Présidente de la Chambre des notaires de la Gironde Me Delphine DETRIEUX de La Réole était accompagnée de Me Marie LABORDE-LATOUCHE, Me Pierre ANTOINE-MONTEL, Me Jérome DURON, Me Johann BENASSAYA-JOLIS et Me Victor MARIN.
Consultez notre dossier de presse avec l’intégralité des chiffres au format PDF : Dossier Presse 2023.
France 3 Aquitaine a reçu Me Delphine DETRIEUX pour échanger sur l’évolution du marché de l’immobilier en Gironde :
TV7 s’est également emparé du sujet :
La Chambre des notaires et l’Ordre des avocats de Bordeaux sont présidés par des femmes. Une spécificité locale.
Bordeaux possède une spécificité qui échappe à beaucoup, et c’est plutôt normal. La ville et la région Nouvelle-Aquitaine font partie des seuls territoires de France où les instances représentatives des métiers du droit et du chiffre sont toutes présidées par des femmes : Delphine Detrieux et Caroline Laveissière président la Chambre des notaires et l’Ordre des avocats de Bordeaux. Un phénomène qui, pourtant, ne devrait pas étonner dans la mesure où les métiers qu’ils représentent, les experts-comptables, notaires ou avocats, se sont très fortement féminisés. Aujourd’hui, dans ces trois secteurs, les femmes sont même nettement plus nombreuses que les hommes. Le barreau de Bordeaux compte 64 % de femmes, avec un âge moyen de 40ans. La Chambre des notaires recense elle 55 % de femmes pour un âge moyen de 41 ans. Si, ailleurs, l’accès aux plus hautes responsabilités des femmes n’est pas encore totalement corrélé à leur supériorité numérique, c’est le cas à Bordeaux.
Une « concordance historique »
« La présence féminine à la tête de nos différentes instances, auxquelles il faut ajouter la Chambre départementale des commissaires de justice, qui présidée par Marie-Pierre Rey, est sans doute une concordance historique », explique Me Caroline Laveissière.
Si l’une et l’autre estiment que leurs parcours n’ont pas été plus compliqués à cause de leur genre, elles notent tout de même que, au sommet de leurs hiérarchies professionnelles respectives, les femmes ne sont pas légion. « Je ne suis que la deuxième présidente de la Chambre des no- taires », constate Delphine Detrieux. «Et moi, la troisième à la tête du barreau de Bordeaux », ajoute Caroline Laveissière, qui relève même « qu’avant 2014, aucune femme ne s’était présentée à l’élection. Aucune ne s’était sentie autorisée, assez en confiance, pour croire en sa capacité à se faire élire… Nos métiers ont connu des évolutions depuis, car j’ai succédé, en juin 2023, à une bâtonnière, Christine Maze. Cela dit beaucoup de choses quant à l’évolution des mentalités dans le métier d’avocat… au moins à Bordeaux », précise Me Laveissière.
En matière de parité, le barreau de Bordeaux, qui représente une communauté de 2 100 avocats, a de l’avance sur beaucoup d’autres en France. « Nous avons, par exemple, créé une crèche pour faciliter le parcours professionnel des avocates.
C’est un bon moyen, dans notre profession, de mettre fin ou de tuer dans l’œuf d’éventuelles discriminations professionnelles faites aux femmes. C’est une initiative qui commence à faire tache d’huile en France, mais aussi à l’étranger », assure la bâtonnière, qui réfléchit également à la mise en place de solutions de garde au plus près des tribunaux. « Nous mettons en place tout ce qu’il faut pour ne pas limiter l’accès des femmes à notre profession. À celles qui veulent se lancer, faire carrière et prendre des responsabilités, je veux dire : ‘ ‘ F o n c e z ’ .’ »
« Chez les notaires, nous n’avons pas mis en place ce genre de choses. Si nous sommes majoritairement des femmes dans le notariat girondin, nous sommes essentiellement salariées. Nous n’avons pas la préoccupation des dirigeants de cabinets, des chefs d’entreprise. Il y a quand même des femmes notaires associées, mais il n’y a pas eu de demande en ce sens à cette heure», explique Me Detrieux.
Numéro d’appel d’urgence
Le barreau de Bordeaux est attaché, « depuis très longtemps », relève la bâtonnière, à la lutte contre les discriminations et le harcèlement. « En cas de signalement au barreau, je suis saisie, c’est la procédure. Pour le moment et heureusement, je n’ai pas eu un seul signalement. »
Le barreau de Bordeaux est aussi engagé à l’extérieur. À l’occasion du 8 mars, les 60 avocats du barreau de Bordeaux se sont mobilisés pour assurer une permanence téléphonique afin de renseigner les femmes. Et « depuis mars 2020, c’est toute l’année que l’Ordre des avocats de Bordeaux met un numéro d’appel d’urgence (1) à la disposition des victimes de violence intrafamiliales ». (1) En cas d’urgence, appeler le 05 57 77 40 71.
Un réajustement du marché immobilier en Gironde en 2023 ?
Réponses de Me Sébastien Artaud, vice-président de la Chambre des Notaires de la Gironde, au micro de France Bleu Gironde ce mardi 13 mars.
Mercredi 13 mars, Me Christophe Pateoueille a répondu aux questions des auditeurs sur France Bleu Gironde.
Mercredi 06 mars, Me Karine Craighero a répondu aux questions des auditeurs sur France Bleu Gironde.
Une belle esthétique, des performances énergétiques, des espaces ergonomiques… il n’en faut pas plus pour redonner une seconde vie à une maison dite « ancienne », qui peut tout à fait arborer les atouts du « neuf ».
Compte tenu des prix de l’immobilier encore élevés et des taux d’intérêt tout juste stabilisés, une bonne gestion patrimoniale consiste à s’intéresser à la rénovation immobilière…
Découvrons les actions à suivre pour réaliser une belle opération.
1. Délimiter sa surface financière en allant à la rencontre de son banquier. Il effectue une simulation qui fixe les conditions du crédit immobilier, sans oublier de prendre en compte les éventuels droits au prêt à taux zéro et le dispositif « Ma prime rénov » pour financer les travaux.
2. Prospecter aux côtés de son notaire afin de repérer un bien au juste prix de marché et parfaitement diagnostiqué au niveau du DPE (diagnostic de performance énergétique) et autres contrôles obligatoires. Son portefeuille de biens anciens issus du règlement de successions, notamment, vaut le détour.
3. Solliciter « Mon Accompagnateur Rénov’ », interlocuteur Anah, qui préconise une rénovation globale. Elle donne lieu à une aide financière surdimensionnée à condition d’obtenir un gain d’au moins 2 étiquettes énergie par rapport au classement initial.
4. S’engager dans une acquisition parfaitement sécurisée aux côtés du notaire. Naturellement, ce dernier ausculte le bien au plan juridique et technique afin de rédiger le compromis de vente dans l’intérêt des deux parties, acquéreur et vendeur.
5. Valider une offre de prêt qui tient compte de conditions revisitées. Désormais stabilisés pour s’établir à 4,15 % en moyenne selon l’Observatoire Crédit Logement CSA, les taux devraient baisser à l’horizon du 2e trimestre 2024. Par ailleurs, les durées de remboursement d’emprunt peuvent atteindre 30 ans au lieu de 25 ans grâce aux pouvoirs de délégation accrus des banques.
6. Confier son projet à un constructeur, maître d’œuvre, architecte, qui assure des prestations de qualité avec les garanties associées. Les travaux bénéficient d’une décennale qui couvre les éventuelles malfaçons et facilitent une éventuelle négociation.
Ce programme nous permet de vérifier que la « rénov’action » est en mouvement au service du logement.
Pour démarrer votre chantier, venez rencontrer votre notaire qui maîtrise l’œuvre en matière de négociation immobilière. Il se positionne en « compagnon » de route juridique pluridisciplinaire !
Me Delphine DETRIEUX – Présidente de la Chambre des notaires de la Gironde
« La vieillesse est un naufrage » ont déclaré CHATEAUBRIAND et le Général de GAULLE. Certes, pas toujours, mais les tempêtes de la vie peuvent provoquer de réels naufrages. Le mandat de protection future est un moyen pour toute personne d’exprimer sa volonté, lorsque tout va bien, pour le jour où, éventuellement, ce serait le naufrage.
Le Code Civil, article 477, premier et deuxième alinéas dispose que « Toute personne majeure ou mineure émancipée ne faisant pas l’objet d’une mesure de tutelle peut charger une ou plusieurs personnes, par un même mandat, de la représenter pour le cas où, pour l’une des causes prévues à l’article 425, elle ne pourrait plus pourvoir seule à ses intérêts. La personne en curatelle ne peut conclure un mandat de protection future qu’avec l’assistance de son curateur». Et en son article 425, le Code civil dispose que toute personne se trouvant « dans l’impossibilité de pourvoir seule à ses intérêts en raison d’une altération, médicalement constatée, soit de ses facultés mentales, soit de ses facultés corporelles de nature à empêcher l’expression de sa volonté » peut en bénéficier. Acte notarié ou sous signatures privées, il permet à une personne (le mandant) de désigner la ou les personnes (le ou les mandataires) à laquelle ou auxquelles elle entend confier sa protection. Le mandataire doit accepter le mandat.
CET ACTE PRÉVOIT QUE LE MANDAT S’ETEND À…
La protection de la personne du bénéficiaire. Les droits et obligations du mandataire sont définis par les articles 457-1 et suivants du Code civil. Le mandataire veillera sur la personne du mandant, selon les modalités adaptées à son état physique ainsi qu’à son discernement, tant en le protégeant qu’en s’assurant du respect de son intimité, de son cadre de vie et du suivi de ses relations habituelles avec les tiers, parents ou non, lui permettant de les visiter ou de les héberger temporairement. Il en ira de même pour le maintien de la vie sociale, associative ou autre.
La protection de ses biens. Le mandataire peut réaliser tous les actes patrimoniaux que le tuteur a le pouvoir d’accomplir seul ou avec autorisation, toutefois les actes de disposition à titre gratuit nécessitent une autorisation du juge des contentieux de la protection, sauf à tenir compte, le cas échéant, des dispositions particulières. Le mandat de protection future prend effet lorsqu’il est établi que le mandant ne peut plus pourvoir seul à ses intérêts. Un certificat médical doit établir qu’il se trouve dans cette impossibilité. Cette prise d’effet doit être notifiée au mandant. Le mandataire a des obligations et doit rendre des comptes annuellement au notaire qui a établi le mandat ou au juge en cas de mandat sous signature privée.
CERTAINS ACTES STRICTEMENT INTERDITS AU MANDATAIRE
L’accomplissement des actes dont la nature implique un consentement strictement personnel ne peut jamais donner lieu à assistance ou représentation du mandant par le mandataire. Suivant les dispositions de l’article 458 du Code civil, sont réputés strictement personnels la déclaration de naissance d’un enfant, sa reconnaissance, les actes de l’autorité parentale relatifs à la personne d’un enfant, la déclaration du choix ou du changement du nom d’un enfant et le consentement donné à sa propre adoption ou à celle de son enfant.
L’ACTE DETERMINE LES POUVOIRS DU MANDATAIRE RELATIFS À LA PROTECTION DU MANDANT
Ils concernent le choix de la résidence, les conditions de vie (maintien à domicile, recours à un établissement spécialisé, hospitalisation, santé…). Lors de l’ouverture du mandat, le mandataire deviendra la personne de confiance, conformément aux articles L1111-6 et L1111-12 du Code de la santé publique. Selon l’état de santé du mandant, il prendra les mesures utiles au maintien des liens du mandant avec son entourage, lui permettra l’exercice du droit de vote, accomplira toutes démarches administratives nécessaires à la vie quotidienne, lui facilitera sa pratique religieuse, prendra les mesures pour répondre aux besoins des animaux de compagnie. Cette liste n’est pas exhaustive. Le mandataire accomplira les actes de gestion courante du patrimoine. Le pouvoir de vendre ou d’accepter une succession doit être prévu.
ACTES NECESSITANT L’ACCORD DU JUGE DES CONTENTIEUX DE LA PROTECTION
Consentir une donation, prendre des dispositions testamentaires, renoncer à une succession ou legs… De même, le mandataire ne pourra souscrire, modifier, racheter un contrat d’assurance vie, désigner ou substituer un bénéficiaire, sans l’autorisation du juge des contentieux de la protection, dès lors que l’opération envisagée traduit une intention libérale.
Lors de la prise d’effet du mandat, le certificat médical devra être produit avec la copie de l’acte au greffe du tribunal judiciaire de la résidence de la personne protégée. Cet acte peut, selon le principe de précaution, s’avérer d’une grande utilité. Il permet à toute personne qui le souhaite de choisir un tiers pour prendre, en cas d’incapacité, les décisions prévues et déterminées à l’avance, tout en ayant l’assurance d’un contrôle sur les actes les plus graves. Le mandat de protection future peut également être précieux pour maintenir une entreprise, dans le cas où son dirigeant se trouverait dans l’incapacité temporaire ou définitive de le faire. Dans ce cas précis, il faut établir une expertise des besoins et impératifs de celle-ci. Cet acte est donc un outil de précaution et de sérénité qui permet à tout un chacun de conserver, en cas de naufrage, la dignité de l’expression de sa volonté.
Maître Marie-Laure GONTIER, notaire à Lormont
Mercredi 21 février, Me Pierre-Antoine Montel a répondu aux questions des auditeurs sur France Bleu Gironde.
Mercredi 21 février, Me Grégory Rousseaud a répondu aux questions des auditeurs sur France Bleu Gironde.
Il est un principe très important en droit des successions et des libéralités que vous devez savoir : ce que vous donnez ou léguez est intégré dans la liquidation de succession, afin de vérifier que l’un de vos héritiers n’en soit pas lésé, et dans l’affirmative, il devra être indemnisé. Dès que s’ouvre une succession, le notaire qui en est chargé doit regrouper les libéralités (c’est-à-dire les donations et les legs) consenties par le défunt ; elles participeront de l’établissement de la liquidation (1). Juridiquement, cela s’effectue en raison de deux dispositifs légaux : la réserve héréditaire (I) et le rapport successoral (II).
Le fonctionnement de la réserve héréditaire
La réserve héréditaire est prévue aux articles 912 et suivants du Code civil ; elle fonctionne de la manière suivante :
L’intérêt de la faculté de cantonnement
Pour éviter de payer une indemnité de réduction (réduction en valeur) ou de subir les inconvénients de l’indivision avec les héritiers réservataires (réduction en nature), le bénéficiaire d’une libéralité réductible pourrait recourir à la faculté de cantonnement prévue à l’article 1002-1 du Code civil (prévue également au conjoint survivant à l’article 1094-1). Cela consiste à ne choisir qu’une partie des biens objet de la libéralité. Ainsi, de cette manière, le bénéficiaire laisserait certains biens, et à son choix exclusif, aux héritiers réservataires, de façon à amoindrir voire supprimer toute atteinte à leur réserve.
La particularité du legs unique d’usufruit
Prenons l’exemple suivant : une personne décède et laisse pour lui succéder son fils unique ; le défunt, seul propriétaire d’une maison dans laquelle il vit avec sa concubine, a consenti un legs de l’usufruit de cette maison au profit de celle-ci. L’usufruit est le droit pour son titulaire de jouir du ou des biens qui en sont grevés en les utilisant personnellement ou d‘en percevoir les fruits (par exemple, en percevant les loyers après avoir mis un bien immobilier en location). Sauf stipulation contraire, l’usufruit est présumé viager, c’est-à-dire qu’il ne s’éteindra qu’au décès de son titulaire.
Dans cet exemple, le legs d’usufruit permet au défunt de s’assurer que sa concubine puisse jouir de sa maison pendant toute sa vie. Le fils deviendra nu-propriétaire de la maison, devant subir le droit d’usufruit de la concubine de son père jusqu’à son décès.
Si le legs de l’usufruit fait à la concubine porte atteinte à la réserve héréditaire, l’article 917 du Code civil offre un choix au fils : soit il opte pour l’exécution du legs sans pouvoir exercer l’action en réduction, soit il substitue la toute propriété de la quotité disponible (soit la moitié en pleine propriété de la succession) au droit d’usufruit initialement légué.
Cet article ne s’applique qu’en présence d’un seul legs d’usufruit. Il est écarté lorsque le défunt a consenti une ou plusieurs autres libéralités. L’intérêt de cet article est d’éviter une réduction systématique des legs d’usufruit, puisque la seule manière pour l’héritier réservataire qui ne souhaite pas subir le droit d’usufruit du légataire, est d’abandonner la totalité de la quotité disponible en pleine propriété, au lieu de pouvoir bénéficier classiquement de l’indemnité de réduction comme vu précédemment. Cette limitation dans le droit de l’héritier réservataire vise à l’inciter à exécuter le legs d’usufruit. Les dispositions de l’article 917 du Code civil n’étant pas d’ordre public, il est loisible pour le testateur de prévoir dans son testament qu’elles ne seront pas applicables.
Le rapport successoral
Le rapport successoral est une opération de partage visée aux articles 843 et suivants du Code civil. Son objectif : maintenir l’égalité entre les héritiers. Il n’y a rapport successoral que s’il y a plusieurs héritiers de même rang, qu’ils soient ou non réservataires. L’opération consiste à ajouter à la masse des biens dépendant de la succession, la valeur des biens qui ont été donnés selon les mêmes règles évoquées précédemment concernant la réunion fictive (sauf en ce qui concerne la date de ces valeurs, puisque pour le rapport successoral on prend en compte la date du partage et non celle du décès, mais en pratique, si le partage n’intervient que quelques mois après le décès, il s’agira des mêmes valeurs). Ne sont rapportables que les libéralités consenties en avancement de part successorale, à l’exception des donations-partages qui ne sont jamais rapportables. Les libéralités peuvent être stipulées hors part successorale (et donc dispensées de rapport), mais peuvent prévoir qu’en cas de renonciation du donataire à la succession du donateur, elles devront être rapportées.
Prenons l’exemple suivant : une personne A décède, laissant pour lui succéder deux enfants : B et C. A avait fait donation d’un bien immobilier à B d’une valeur de 300.000 évalué à 500.000 au jour du décès (et du partage) ; elle a été stipulée faite en avancement de part successorale. Les biens existant au décès sont évalués à 200.000. La masse sera donc de 700.000 (200.000 de biens existant au décès et 500.000 de biens donnés). Comme il y a deux héritiers de même rang, la masse se partage en deux, soit 350.000 chacun. Le partage comprendra deux lots, celui de B et celui de C. Dans le lot de B, on y retrouvera une indemnité de rapport en moins prenant égale à la valeur du bien qui lui avait été donné, soit 500.000 ; seulement, étant donné que la valeur de cette indemnité est supérieure à ses droits dans la masse (350.000), il devra une soulte de 150.000 à C. Dans le lot de C, il y aura la totalité des biens existant au décès ainsi que la soulte due par B. Ainsi, du fait du rapport, l’ensemble des biens de la succession est dévolu à C, et B devra une soulte de 150.000 à C (7).
Comme indiqué précédemment, le rapport successoral s’applique, que les héritiers soient ou non réservataires. Ainsi, cet exemple aurait été tout à fait valable si B et C étaient les neveux d’A, en l’absence de descendants et de conjoint.
Vous l’aurez compris : il est nécessaire de tenir compte des règles évoquées ci-dessus pour pouvoir efficacement transmettre vos biens, afin de ne pas encourir le risque qu’une action en réduction ou le rapport d’une libéralité ne remette en cause l’objectif recherché.
De plus, les droits spécifiques des enfants à l’égard des libéralités faites au profit du conjoint peuvent également obérer votre projet. En effet, si vous choisissez d’effectuer une libéralité en usufruit à votre conjoint portant sur des liquidités bancaires, les enfants nus-propriétaires pourraient notamment l’obliger à employer les sommes à l’acquisition de biens (biens immobiliers ou parts de SCPI par exemple) sur lesquels le démembrement de propriété sera transféré (article 1094-3 du Code civil). En outre, en cas de famille recomposée, et si une libéralité faite au profit du conjoint porte sur des biens en pleine propriété, tout enfant non commun du couple pourra y substituer les droits en usufruit sur la part d’héritage qu’il aurait recueillie en l’absence de conjoint (article 1098 du Code civil).
Afin d’éviter qu’un paramètre de la liquidation ne vous échappe, il est fortement recommandé que vous recouriez à l’expertise du notaire. Pour rappel, son conseil est gratuit !
[1] La liquidation de succession consiste pour le notaire à définir en valeur les droits des héritiers et des légataires.
[2] Il s’agit de « la réunion fictive » : on intègre dans la masse les valeurs au jour du décès des biens antérieurement donnés selon leurs états aux jours où ils ont été donnés.
S’ils ont été aliénés, on prend en compte leurs valeurs au jour de leurs aliénations ; s’ils ont été subrogés, on intègre la valeur des nouveaux biens au jour du décès mais selon état à l’époque de leurs acquisitions (sauf en cas de dépréciation inéluctable où dans ce cas, on ne tient pas compte de la subrogation).
[3] La réserve héréditaire profite aux enfants du défunt et à leurs propres descendants en cas de prédécédés, ou en l’absence de descendants du défunt, à son conjoint.
[4] Si une libéralité est faite au profit du conjoint, celui-ci bénéficie d’une quotité disponible spéciale entre époux prévue à l’article 1094-1 du Code civil qui est, à son choix exclusif, soit de la quotité disponible ordinaire, soit d’un quart en pleine propriété et de trois quarts en usufruit, soit de la totalité en usufruit.
[5] On parle ici de secteurs d’imputation. Pour savoir s’il convient d’imputer sur la quotité disponible ou sur la réserve, cela est fonction de la qualité du bénéficiaire de la libéralité.
S’il n’est pas héritier réservataire, la libéralité doit nécessairement s’imputer sur la quotité disponible. En revanche, s’il est héritier réservataire, cela dépend des stipulations de l’acte : sauf stipulation contraire, une donation est présumée consentie en avancement de part successorale et doit donc s’imputer sur la réserve et subsidiairement sur la quotité disponible, tandis qu’un legs est présumé consenti hors part successorale et doit donc s’imputer exclusivement sur la quotité disponible.
[6] La libéralité, même réductible, constitue un titre de propriété pour son bénéficiaire. Même si les droits des héritiers réservataires sont respectés (que ce soit ou non grâce à des indemnités de réduction), ils doivent subir la dévolution des biens effectuée par le défunt au moyen des libéralités qu’il a consenties. Toutefois, l’article 924-4 du Code civil précise qu’en présence d’une libéralité réductible portant sur un bien immobilier, les héritiers réservataires disposent d’un droit de suite sur ledit bien, de sorte que si le bénéficiaire de la libéralité ne peut pas payer l’indemnité de réduction, ils pourront l’exiger auprès de tout éventuel acquéreur de ce bien, et si celui-ci ne le peut pas, ils pourront exercer une action en revendication sur le bien (sauf si les héritiers réservataires ont préalablement consenti à son aliénation).
[7] Précision étant ici faite que lorsqu’une libéralité est à la fois rapportable et réductible, son bénéficiaire ne doit que l’indemnité de rapport, puisque, l’indemnité de réduction ne formant qu’une partie de la valeur du bien donné, elle se confond avec l’indemnité de rapport.
Mercredi 14 février, Me Guillaume Latournerie a répondu aux questions des auditeurs sur France Bleu Gironde.
Mercredi 7 février, Me Sabrina Landreau-Ballade a répondu aux questions des auditeurs sur France Bleu Gironde.
Mercredi 31 janvier, Me Audrey Dambier a répondu aux questions des auditeurs sur France Bleu Gironde.
La rédaction du magazine est heureuse de vous faire partager la version dématérialisée de la Lettre du monde rural du mois de janvier.
Pour retrouver la lettre : cliquez ici.
Afin d’améliorer la performance énergétique des immeubles, le législateur est venu encadrer la vente et la location des logements. Il a également fixé un calendrier à brève échéance de la transition énergétique des biens immobiliers. Pour ce faire, divers documents et outils ont été imposés en fonction des consommations d’énergie du logement. Parmi ces éléments figurent le diagnostic de performance énergétique (DPE), l’audit énergétique ou encore le carnet d’information du logement (CIL).
QU’EST-CE QUE LE DIAGNOSTIC DE PERFORMANCE ÉNERGÉTIQUE ?
Le diagnostic de performance énergétique (DPE) créé en 2006, et auparavant transmis à l’acquéreur pour simple information, est depuis le 1er avril 2021 opposable, au même titre que les autres diagnostics immobiliers (amiante, plomb, etc.). Le DPE est obligatoire lors de la vente ou de la mise en location d’un bien immobilier situé en France métropolitaine, sauf exceptions (exemple maison de moins de 50 m2 habitables ou logement dépourvu de système de chauffage). Ce diagnostic permet d’évaluer la consommation d’énergie d’un logement ou d’un bâtiment, et son impact en termes d’émission de gaz à effet de serre.
QUE CONTIENT CE NOUVEAU DPE ?
Divers éléments doivent figurer dans le DPE, et notamment une étiquette dite « énergie » allant de A (logement extrêmement performant) à G (logement extrêmement peu performant, aussi qualifié de « passoire thermique ») intégrant deux volets : la consommation énergétique et la quantité d’émissions de gaz à effet de serre. Depuis le 1er janvier 2023, un logement est qualifié d’énergétiquement décent lorsque sa consommation d’énergie (chauffage, éclairage, eau chaude, ventilation, refroidissement…), estimée par le DPE et exprimée en énergie finale par mètre carré de surface habitable et par an, est inférieure à 450 kWh/m2 en France métropolitaine. Le nouveau DPE contient également de nouveaux indicateurs sur le confort d’été (protection solaire, isolation, ventilation), des préconisations en matière de travaux, ainsi que l’estimation des coûts annuels d’énergie du logement.
QUELLES SONT LES CONSÉQUENCES D’UN MAUVAIS CLASSEMENT POUR LE PROPRIÉTAIRE ?
En cas de location : Y a-t-il une interdiction de louer un immeuble constituant une « passoire énergétique » ? Pas d’interdiction formelle de louer un immeuble constituant une « passoire énergétique » mais en pratique : dans les communes où a été instituée une autorisation préalable de mise en location, le propriétaire va se trouver devant une impossibilité de louer. Dans les communes non soumises à une autorisation de location, le locataire pourra exiger des travaux, le juge pourra réduire le loyer ou suspendre son paiement jusqu’à l’exécution des travaux et les aides personnelles au logement (APL) pourront être remises en cause. Pour les baux soumis à la loi du 6 juillet 1989 : aucune révision annuelle n’est possible ; lors du renouvellement du bail aucune réévaluation ne peut intervenir. Si ce logement fait l’objet d’une nouvelle location, le loyer du nouveau contrat ne peut excéder le dernier loyer appliqué au précédent locataire. Ces dispositions sont applicables aux contrats de location, renouvelés ou tacitement reconduits depuis le t 2022, en France Métropolitaine. Le délai d’entrée en vigueur est retardé au 1er juillet 2024 en Guadeloupe, en Martinique, en Guyane à la Réunion et à Mayotte. Ces règles sont applicables aux logements nus et aux logements meublés constituant la résidence principale du locataire. Par ailleurs, en cas de logement concerné par le plafonnement des loyers, aucun complément de loyer ne peut être appliqué lorsque le logement est classé F ou G. Ces mesures sont applicables aussi bien dans les « zones tendues » qu’en dehors de ces zones.
En cas de vente : Y a-t-il une interdiction de vendre un immeuble constituant une « passoire énergétique » ? Non, mais le propriétaire qui souhaite vendre son logement aujourd’hui, classé F ou G, doit faire réaliser un autre document : l’audit énergétique.
QU’EST-CE QUE L’AUDIT ÉNERGÉTIQUE ?
Entré en vigueur le 1er avril 2023, l’audit énergétique constitue un état des lieux détaillé de la performance énergétique et environnementale d’un logement. Cet audit, complémentaire au DPE a pour mission d’orienter l’acheteur dans ses travaux de rénovation en proposant des travaux à réaliser pour améliorer le classement de l’habitation, en une seule fois ou par étapes. Ces travaux ne sont pas obligatoires pour conclure la vente, mais l’acquéreur sera informé de leur nature afin qu’il les intègre dans son projet d’achat. Ce document doit être remis à tout candidat acquéreur avant même la première visite du bien et devra être annexé à la promesse ou compromis de vente (mais pas au futur locataire pour l’instant).
QUELS SONT LES BIENS CONCERNÉS ?
Cet audit est obligatoire pour le vendeur d’une maison individuelle ou d’un bâtiment dit collectif à usage d’habitation comportant plusieurs logements ne relevant pas du statut de la copropriété (aussi appelés logements en mono propriété). Le tout en fonction du classement du bien par le DPE. Voici le calendrier donné par le législateur : depuis 1er avril 2023, pour les logements classés F ou G. À compter du 1er janvier 2025 pour les logements classés E. À compter du 1er janvier 2034 : pour les logements classés D. Les logements sont donc spécialement visés et un sort particulier est réservé à ceux qui sont loués et qui constituent l’habitation principale de l’occupant. En effet, il est apparu que les logements donnés en location sont plus énergivores que ceux occupés par leurs propriétaires.
AUTRE OUTIL MIS EN PLACE POUR LA RÉNOVATION ÉNERGÉTIQUE : LE CARNET D’INFORMATION DU LOGEMENT (CIL)
Qu’est-ce que le CIL ? Le carnet d’information du logement (CIL) concerne les logements neufs dont le permis de construire ou la déclaration préalable a été déposé(e) depuis le 1er janvier 2023 (autant pour l’édification d’un bâtiment nouveau que pour l’extension d’un bâtiment existant). Il concerne également les logements existants faisant l’objet de travaux de rénovation ayant une incidence directe sur leur performance énergétique depuis le 1er janvier 2023.
Quels sont les travaux de rénovation ayant une incidence directe sur la performance énergétique d’un logement ? Ce sont les travaux qui relèvent des catégories suivantes : isolation thermique des toitures ; des murs donnant sur l’extérieur ; des parois vitrées et portes donnant sur l’extérieur ; des planchers bas. Installation, régulation ou remplacement de systèmes de chauffage ou de refroidissement, ou de production d’eau chaude sanitaire plus économiques ou performants ou utilisant une source d’énergie renouvelable.
Que contient-il ? Le CIL doit comporter les éléments suivants : dates et descriptions des travaux réalisés ayant une incidence directe sur la performance énergétique du logement, liste et caractéristiques des matériaux utilisés lors des travaux d’isolation thermique, notices de fonctionnement, maintenance et entretien des équipements de chauffage ou refroidissement, ou production d’eau chaude sanitaire installés lors des travaux, documents permettant d’attester la performance énergétique du logement et de l’entretien des équipements…
Qui le rédige ? Le CIL est établi par le propriétaire du logement et est transmis à l’acquéreur lors de toute mutation du logement. Cette transmission a lieu au plus tard à la date de la signature de l’acte authentique. L’acquéreur en atteste dans l’acte authentique. La forme et le mode de transmission du carnet n’ont pas encore été précisés.
En pratique, le rôle du notaire est donc ici d’anticiper les déconvenues en cas de future vente ou location de logements dits énergivores, en diffusant largement ces informations, et également d’accompagner et de conseiller ses clients propriétaires concernés. Enfin il est important de préciser que diverses aides financières sont disponibles pour financer partie de ces travaux. On pourra citer l’Éco-Prêt à Taux Zéro (Éco-PTZ), la Prime Rénov’, les primes énergie, ou encore certaines aides des collectivités locales ou certificats d’économies d’énergie (CEE).
La rédaction du magazine est heureuse de vous faire partager la version dématérialisée de la Lettre aux personnes publiques du mois de janvier.
Pour retrouver la lettre : cliquez ici.
Mercredi 24 janvier, Me Sébastien Artaud a répondu aux questions des auditeurs sur France Bleu Gironde.
Le pacte Dutreil, instauré par la loi du 1er août 2003, est un outil permettant aux dirigeants d’optimiser la transmission de leur entreprise tout en préservant l’équité familiale. Comment mettre en place ce dispositif Dutreil ? Quels engagements doivent être souscrits ? Avec quels dispositifs peut-on cumuler le pacte Dutreil ? Décryptage.
Après plusieurs années d’exercice professionnel, certains dirigeants d’entreprise se questionnent sur les modalités de transmission à titre gratuit de tout ou partie de leur société à l’un ou plusieurs de leurs enfants, notamment lorsque tous ne désirent pas en devenir les repreneurs. Cette transmission à titre gratuit pourra également se conjuguer avec une cession à titre onéreux du surplus des titres sociaux afin de permettre au dirigeant de financer sa retraite.
Malgré une lourde fiscalité en France, les dispositions fiscales en matière de transmission d’entreprise s’avèrent être plutôt favorables aux contribuables, notamment depuis la « loi Dutreil » du 1er août 2003. Ce dispositif constitue en effet un régime de faveur spécifique à la transmission d’entreprise par donation ou succession, permettant de bénéficier d’une exonération des droits de mutation à titre gratuit à hauteur de 75 % de la valorisation de l’entreprise. Ainsi, l’assiette taxable d’une société évaluée à 1 000 000 euros ne sera plus que de 250 000 euros. Applicable aux entreprises exploitées sous la forme sociétaires (conformément à l’article 787 C du Code général des impôts), mais également à celles individuelles (conformément à l’article 787 B dudit Code), notre étude ne portera que sur les premières.
Comment mettre en place ce « dispositif Dutreil » afin d’optimiser fiscalement la transmission d’une société familiale tout en préservant une certaine équité au sein de la fratrie ?
Le montage proposé se décompose de la manière suivante : le chef d’entreprise consent une donation-partage portant sur les titres de sa société au profit du repreneur, à charge pour ce dernier de verser une soulte à ses frères et sœurs. Cette dernière étant financée par un emprunt remboursé grâce aux dividendes versés par la société transmise après avoir subi une double imposition (impôt sur les sociétés au niveau de la société et impôt sur le revenu ou le prélèvement forfaitaire unique au niveau de l’associé), la capacité de remboursement du repreneur sera fortement amputée par la charge fiscale pesant sur les dividendes distribués. Une solution, reposant sur la technique du Leverage buy out, se trouvera donc dans l’apport par le repreneur desdits titres à une société holding, qui se substituera à lui dans le paiement de la soulte.
Revenons sur chaque étape de ce montage sous forme de question/réponse afin d’en clarifier la mise en place et d’en vérifier la compatibilité avec le régime « Dutreil ».
Quel support à la transmission des titres sociaux ?
La donation-partage est l’instrument juridique idéal de l’anticipation successorale permettant au disposant d’organiser de son vivant la transmission de son patrimoine en composant les lots de ses héritiers, tout en figeant leur valeur. Le chef d’entreprise transmet ainsi tout ou partie des titres de son entreprise à l’un de ses enfants pour leur valeur au jour de la donation, sans que la plus-value éventuellement dégagée après cet événement ne soit prise en compte dans les rapports entre cohéritiers au jour de son décès. Pour autant, et afin de bénéficier de cet avantage de fixation des valeurs des titres, il est impératif que l’ensemble des héritiers présomptifs consente à l’acte de donation.
Dans l’hypothèse où les cohéritiers ne souhaiteraient pas se voir attribuer des titres de société ou que le chef d’entreprise n’aurait pas d’autres biens à leur transmettre, une donation-partage avec soulte sera régularisée. Les titres de société seront ainsi attribués au repreneur à charge pour lui de désintéresser ses frères et sœurs par le paiement d’une soulte afin de préserver une équité au sein de la fratrie. La transmission par donation pourra avoir lieu en pleine propriété ou avec réserve d’usufruit. Pour autant, dans cette seconde hypothèse, les statuts devront limiter le droit de vote de l’usufruitier aux décisions portant affectation des bénéfices afin de ne pas remettre en cause le régime Dutreil.
Quelle(s) activité(s) la société doit-elle exercer ?
La société dont les titres sont transmis doit exercer pendant toute la durée des engagements Dutreil une activité professionnelle, à savoir une activité commerciale, libérale, agricole, artisanale ou industrielle. Les activités civiles sont donc exclues, y compris les activités de gestion de son propre patrimoine mobilier ou immobilier, tel que précisé par la dernière loi de finances.
En présence d’une société exerçant une activité mixte, à savoir une activité éligible et une activité civile, la première doit être prépondérante afin de bénéficier du dispositif Dutreil. Pour apprécier cela, la doctrine administrative admet qu’« une société exerce une activité industrielle, commerciale, artisanale, agricole ou libérale de façon prépondérante lorsque le chiffre d’affaires procuré par cette activité représente au moins 50 % du montant du chiffre d’affaires total et que la valeur vénale de l’actif brut immobilisé et circulant de cette activité représente au moins 50 % de la valeur vénale de son actif brut total » (BOI-ENR- DMTG-10-20-40-10, n° 20).
Quels engagements doivent être souscrits ? Par qui et quand ?
Engagement collectif ou unilatéral de conservation : L’engagement collectif de conservation doit être souscrit pour une durée de deux ans minimum, par au moins deux associés, détenant au minimum 17 % des droits financiers et 34 % des droits de vote lorsque la société n’est pas cotée ou 10 % des droits financiers et 20 % des droits de vote lorsque la société est cotée. Au moins l’un d’eux doit exercer une fonction de direction dans la société à compter de la signature du Pacte Dutreil et jusqu’au jour de la donation. Cet engagement de conservation peut être également unilatéral dès lors que le souscripteur respecte les seuils minimaux précités et qu’il exerce une fonction de direction au sein de la société. Qu’il soit collectif ou unilatéral, l’engagement devra être formellement signé par le ou les associés concernés, par exemple aux termes des statuts de la société.
En l’absence de tels engagements écrits, il est toutefois possible de se prévaloir d’un engagement collectif de conservation réputé acquis, c’est-à-dire d’un engagement n’ayant pas été constaté par écrit antérieurement à la transmission. Pour cela, le donateur seul, ou avec son conjoint, partenaire ou concubin notoire devra détenir depuis plus de deux ans les titres de la société conformément aux seuils minimums légaux visés ci-dessus et exercer une fonction de direction au sein de la société.
Engagement individuel de conservation : Le et les bénéficiaires de la donation sont tenus de prendre l’engagement individuel de conserver les titres reçus pendant au minimum quatre ans. Cet engagement commence à courir à compter de l’expiration de l’engagement collectif/unilatéral de conservation ou à compter de la donation en présence d’un engagement collectif de conservation réputé acquis. Quelle que soit l’hypothèse, l’engagement doit être souscrit dans l’acte de la donation. Une dénonciation de l’engagement collectif/unilatéral de conservation s’imposera s’il a plus de deux ans et est toujours en cours au jour de la donation. S’agissant des donations avec réserve d’usufruit, seul le nu-propriétaire souscrira l’engagement individuel.
Engagement individuel d’exercice d’une fonction de direction : L’auteur de la transmission ou l’un des bénéficiaires doit prendre l’engagement aux termes de l’acte de donation d’exercer une fonction de direction au sein de la société pendant trois ans à compter de la donation. Précision ici faite que la doctrine admet désormais que la société soit codirigée par le donateur et le repreneur.
Attention au respect des obligations déclaratives : Le bénéficiaire de la transmission devra adresser au service des impôts, avec la copie de l’acte contenant l’engagement de collectif/unilatéral de conservation, une attestation de la société indiquant que les héritiers ont bien souscrit chacun l’engagement individuel de conservation de quatre ans. Une seconde attestation sera à fournir afin de certifier que les engagements individuels de conservation et l’engagement d’exercice d’une fonction de direction ont bien été respectés pendant toute leur durée, à savoir trois et quatre ans minimum.
Le régime Dutreil reposant sur ces engagements de conservation, l’auteur de la transmission et ses bénéficiaires devront prêter une sérieuse attention à leurs respects.
L’apport des titres à la société holding ne remet-il pas en cause le régime « Dutreil » ?
L’apport des titres concernés par les engagements « Dutreil » étant expressément prévu par la loi, il ne remet pas en cause cet avantage fiscal. Pour autant, certaines conditions cumulatives doivent être respectées, à savoir :
Quel est le coût de cet apport ?
Alors que les titres apportés à la holding par le repreneur à hauteur de ses droits dans la donation sont exonérés de droit d’apport, le surplus, correspondant aux titres à hauteur de la soulte due par le repreneur, sera assujetti aux droits de mutation des titres sociaux, à savoir 0,10 % en cas d’apport d’actions et 3 % en cas d’apport de parts sociales. Aucun impôt sur la plus-value ne sera dû, les titres ayant la même valorisation qu’au moment de la donation.
Avec quels dispositifs peut-on cumuler le Pacte Dutreil ?
Le Pacte Dutreil sera susceptible de se cumuler avec d’autres dispositifs fiscaux suivant les situations, tels que l’abattement de 300 000 euros en cas de donation à un salarié (prévu à l’article 790 A du Code général des impôts), la réduction des droits de mutation de 50 % en cas de donation par un chef d’entreprise de moins de 70 ans (prévue à l’article 790 du même code) ou encore l’abattement de 100 000 € en cas de donation à un enfant (prévu à l’article 779 du même code).

La Chambre des notaires de la Gironde représente 531 notaires exerçant au sein des 181 offices notariaux présents dans le département.
2026 © Tous droits réservés. Chambre des notaires de la Gironde | Mentions légales